マンション売却の最後の仕上げが確定申告です。金額が大きく、売却の確定申告も不慣れなので、以下のような不安を感じてる方も多いのではないでしょうか?
- マンションを売却したけれど、確定申告をしなればいけない?
- 確定申告をやったことがないので、やり方が分からない
- 売却して利益が出たので、来年の税金が大変なことになるのでは?
わが家の売却で実際に税理士に確定申告を依頼した時の経験をもとに、確定申告が必要な理由や得られるメリット、確定申告の方法について解説します。
マンション売却で利益が出たら確定申告は必要?

買ったときより、高く売れて利益が出た場合、納税の対象になるので確定申告が必要です。
その分を新居の購入費用に使ってしまったので、税金分なんて残っていない!という方、安心してください。
居住用のマンション(マイホーム)売却して出た利益には、一定の金額までは税金が免除さされる特例がいくつかあります。
自宅マンションを売却した方のほとんどがお世話になるのが、3000万円特別控除と呼ばれる制度で、名前の通り利益が3000万円までは税金が免除される制度です。
特例を受けるためには、利益額を税務署に届け出る必要があります。確定申告をしないと損してしまう可能性があります。
損失が出た時、確定申告は不要?
残念ながら購入時から安く売却することになり、損失がでた場合は、申告は義務ではありません。
ただし給料など、他の所得から差し引いて税金が安くなる譲渡損失の特例と呼ばれる制度があり、譲渡損失の特例を受けるためには、確定申告が必要です。
損失が大きな金額ではない場合、確定申告をしないことも可能ですが、税務署は不動産を売却したことを把握しています。
確定申告をしないと、税務署から利益が出たかどうか確認をするハガキが届きます。
正直に回答すればそれ以上のことはありませんが、回答した内容が認められないなどトラブルをさけるためにも、申告をしておいた方が安心です。
マンション売却の確定申告の方法
確定申告の流れは、以下です。
- 購入金額、売却金額、必要経費を証明する資料の準備
- 購入金額から、売却金額、必要経費を差し引いて、利益(損失)を計算
- 確定申告の書類を作成
- 確定申告書を記載して、税務署に提出
確定申告は自分でもできます。ただし後で説明するように、マンションの売却は金額が大きく、計算には減価償却など会計の知識が必要ですので、税理士に依頼することがおすすめです。
マンション売却の確定申告で経費として認められるもの
マンション売却の必要経費として認められるのは、以下です。
- 司法書士手数料
- 仲介手数料
- 印紙代
なお住宅ローンを組む時にかかった諸経費(融資手数料、保証料など)は、マンション売却の必要経費には含みません。
購入時、売却時両方分が経費にできます。
確定申告書の書き方
マンション売却の確定申告書の書き方は、国税庁のホームページで公開されています。
譲渡所得の申告のしかた(記載例)- 土地や建物をお売りになった場合(PDF版)
土地や戸建てなど不動産全般の売却についてが含まれていて、かなりボリュームが多いので、自宅マンション売却の例として、わが家の売却で税理士に作成してもらった内容を解説します。
売却益(損)の内訳を譲渡所得の内訳書【土地・建物用】に記入
売却したマンションの利益、損失金額の内訳は、「譲渡所得の内訳書(土地・建物用)」に記入して、確定申告書と一緒に提出します。
譲渡所得の内訳書は、国税庁のページからダウンロードできます。
わが家で確定申告をした時の記入例です。
表紙.連絡先

自分の連絡先、税理士に申告を依頼した場合は税理士名を記入します。
1.売却したマンションについて

前半には売却したマンションの所在地(1)、物件の種類と、いつ売却したか(2)を記入します。わが家のように自宅用のマンションの場合は、土地は「宅地」、建物は「マンション」、利用状況は「自己の居住用」を選択します。

後半は、だれに売却したか(3)、売却金額(4)を記入します。代金の受け渡し状況が2回に別れていますが、1回目は売買契約で手付金を受け取った時、2回目が決済で残金の受け取りです。
2-1.売却したマンションの取得費用

取得費として、購入費用(1)、減価償却(2)(次で解説します)分を差し引いた金額を記入します。
購入費用には、物件そのものの金額と、必要経費(仲介手数料/司法書士手数料/印紙代)を含めます。
購入費用は、土地(イ)と建物分(ロ)に配分して記入します。
土地と建物に配分するには、いくつかの方法がありますが、建物の1㎡あたりの建築費に専有面積をかけた分を建物分、購入金額の合計から建物分を引いた金額が土地分として計算しました。
購入費用の合計:
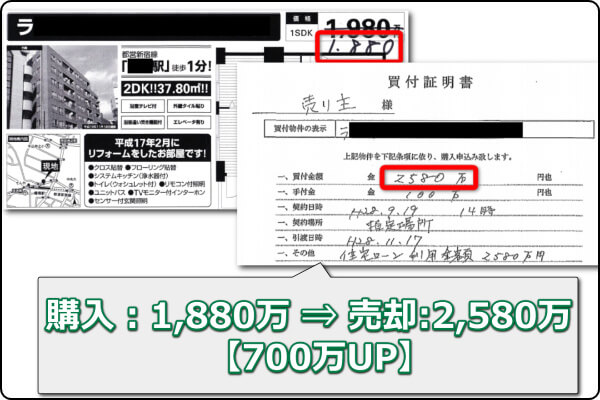
- 購入金額:約1,880万
- 購入時の経費合計(仲介手数料、司法書士手数料等):95万
購入費用の土地、建物の配分:
- 土地分(イ):約1,700万
- 建物分(ロ):約280万
購入費用や土地と建物の配分の計算した結果は、譲渡所得の内訳書とは別に参考資料として、添付します。
2-2.減価償却費

減価償却というのは聞き慣れない言葉なので一見難しそうに感じますが、中身は簡単です。建物のように経年劣化するものは、利用した年数分は消費して価値がなくなった、とする考え方です。
例えば、建物の分が1000万円で耐用年数が40年の場合、1年に25万円ずつ価値がなくなるので、10年住んだ後の価値は1000万 – 250万=750万円として計算します。
確定申告では、以下で計算します。
減価償却費 = 建物相当額 x 0.9 x 償却率(0.015)x 購入時からの経過年数
土地は経年劣化しないので、減価償却費の考え方はなく、購入時の金額が全額取得費にできます。
購入金額から、建物は居住年数の分価格が下がった分を減価償却費として差し引いた分が、取得費です。
3.売却時の経費

売却するための経費として、仲介手数料や収入印紙代を記入します。
4.譲渡所得金額(利益または損失)

1から3で計算した結果をもとに、売却金額(A) – 必要経費(B:2+3)を差し引き金額(C)として記入し、譲渡所得金額(利益または損失)を算出します。
3000万円の特別控除制度を利用する場合は、特別控除額(D)に差引金額と同じ金額を指定して、最終的には譲渡所得金額を0円として記入します。
マンション売却の確定申告書の作成と提出
譲渡所得の内訳書で計算した結果を元に、確定申告書を作成します。わが家のマンション売却での確定申告書申告の例です。

- ①収入金額:売却金額を記入します。
- ②所得金額:売却益は長期譲渡 – 一般の欄にあたりますが、3000万円特別控除を適用したので0円で記入します。
- ③税金の計算:給与収入など売却以外の税金分を記入します。
- ④特例措置用条文:3000万円特別控除など、特例を適用する条文を記入します
必 - ⑤分離課税の短期・長期譲渡所得に関する事項:譲渡所得の内訳書で計算した記入します
確定申告の必要書類
確定申告書に、譲渡所得の内訳書や、売買契約書面や領収書のコピー金額を証明するための書類をひとまとめにして、税務署に提出します。
- 確定申告書(分離課税用)
- 譲渡所得の内訳書(土地建物用)
- 取得費の計算結果(必要経費の計算資料)
- 売買契約書、必要経費の領収書のコピー
確定申告の時期は売却した翌年の1月から3月まで
確定申告の期間は、マンションを売却した次の年の2月半ばから3月半ばの1ヶ月間です。事前に確定申告書を準備して、余裕をもって申告できるようにしておきましょう。
マンション売却の確定申告は税理士への依頼がおすすめ

マンション売却した時の確定申告は自分でもできますが、金額が大きく、計算には減価償却など会計の知識が必要になるので、税理士にお願いすることがおすすめです。
必要書類を渡すと、3000万円特別控除が適用されるように確定申告書作成と、税務署への提出を代行してもらえます。
知り合いの税理士がいない方は、不動産会社に紹介してもらったり、以下のような税理士紹介サイトで探すことができます。

わが家では自宅マンションを700万高く売却するのに成功しました。以下のページでコツや売却ノウハウを公開しています。